1 Introducción
El desarrollo económico implica cambiar la estructura productiva y de la economía como un todo, de manera que el bienestar de la población se eleve; esto ocurre si los sectores donde la productividad de los factores es mayor y que puede crecer más, ganen peso. La industrialización es sinónimo de desarrollo económico en los países donde la población muestra bajos niveles de ingresos. W. Rostow (1959) y W. Leontief (1963) proponen que el desarrollo se manifiesta, además, en una mayor complejidad del sector productivo, lo que refleja el avance de la división del trabajo y facilita las relaciones de intercambio y la cooperación entre los productores, lo que a su vez deriva en el crecimiento sostenido de la producción y del consumo. Durante las décadas recientes, diversas economías de Asia han mostrado gran dinamismo, mientras continúan expandiendo al sector manufacturero. En contraste, las economías de varios países en América han permanecido estancadas o han sufrido de gran inestabilidad. En estas economías el proceso de desarrollo industrial terminó a partir de la década de 1980, que se caracterizó por la llamada “crisis de la deuda” (Griffith-Jones y Sunkel, 1986). Las Instituciones Financieras Internacionales (IFI), en particular el Banco Mundial y el Fondo Monetario Internacional, recomendaron medidas que impidieron la recuperación del crecimiento manufacturero.
Kaldor (1966) postula que, si existen rendimientos crecientes en la economía, éstos ocurrirán en la industria manufacturera, por lo que el crecimiento de la productividad en este sector favorece el crecimiento de la economía general. El crecimiento del producto manufacturero se convierte siempre en una adición neta al uso efectivo de los recursos empleados en la producción, que se utilizan más eficientemente (Kaldor, 1975). La relación entre el crecimiento manufacturero y la evolución de la economía es un macro fenómeno; es decir, deriva de las economías externas a la empresa, que al mismo tiempo son internas al sector industrial. Si las ramas manufactureras crecen más, la estructura del sector productivo se transforma y la mano de obra emigrará desde los sectores de menor productividad y menores remuneraciones, lo que contribuye a acelerar el crecimiento (Kaldor, 1966; Lewis, 1955). La demanda creciente de insumos por la industria manufacturera -por un lado- y la demanda de bienes finales de sus empleados -por el otro- propaga la prosperidad en toda la economía.
Esta investigación analiza algunos aspectos sobre el desempeño del sector industrial en la India y en México, desde el punto de vista estructural, considerando que ambas economías se industrializaron tardíamente, a lo largo del Siglo XX, con resultados muy distintos. Si bien en el inicio en ambas economías existió durante décadas un Estado industrializador, con diferentes intensidades en la intervención en asuntos económicos (Diniz, 2013) y -en algún momento- en ambas economías se presentaron paquetes de liberalización de la economía, también con distintos alcances. La India ha mostrado gran dinamismo en períodos recientes, mientras que la economía de México ha sido incapaz de crecer en promedio, producto de la inestabilidad en el comportamiento del producto y años de franco estancamiento. De acuerdo con los datos del Banco Mundial1, la manufactura en México representaba en 2000 el 38% del valor agregado (VA) y en 2018 el 36%; los servicios, en cambio, pasaron del 44% al 47% del VA (vid. infra). Durante los años 1990, la India enfrentó una crisis económica que indujo al gobierno a poner en práctica una estrategia que liberalizó a la economía en buena medida, pero que no canceló la intervención del Estado como empresario o regulador. En 2000 la manufactura era el 35% del VA total y en 2018 el 34%; sin embargo, los servicios pasaron del 34% al 41% del VA. En ambos países el sector de servicios es dominante; sin embargo, la dinámica del sector manufacturero ha sido fundamental para entender la marcha general de la economía. A partir de allí, esta investigación demuestra que, a pesar del crecimiento de los servicios en ambas economías, la dinámica del sistema en su conjunto depende al final de la manufactura, como predice la teoría del desarrollo. De hecho, el crecimiento del sector servicios no garantiza el crecimiento de la productividad, porque a veces crecen más las ramas menos tecnificadas o con posibilidad de adoptar tecnologías de punta.
Para demostrar la preeminencia del sector manufacturero en el desarrollo de la estructura productiva, este documento estima la derrama y la retroalimentación del producto y del valor agregado del sector industrial hacia otros sectores, mediante una extensión del modelo de Miyazawa (1966). Como se sabe, el modelo de Insumo-Producto (IP) se construye a partir de la idea de que los productores son interdependientes entre sí, porque cada uno requiere para producir un conjunto de bienes (empleados como insumos) que -a su vez- son producidos por otros productores. Los demandantes de esos bienes influyen en las producciones de los vendedores. Si el producto de los demandantes se incrementa, se incrementa también la influencia. Esa influencia se llama derrame. A su vez, los proveedores de bienes pueden demandar bienes producidos por los demandantes iniciales, devolviendo en parte esa derrama inicial. Esto es la retroalimentación. Asimismo, para determinar estos dos conceptos debe tomarse en cuenta que dos sectores se relacionan directamente entre ellos, cuando uno compra bienes a otro y se relacionan también de manera indirecta cuando uno compra a otro, que a su vez compra a un tercero. El comprador influye a ambos simultáneamente.
Los efectos de derrame y retroalimentación se calculan para comparar el grado de complejidad entre economías representadas por una matriz IP, además de comparar el grado en el que un grupo de sectores influye en la dinámica de la economía. Puede esperarse que las manufacturas tejan entre sí una red de relaciones directas e indirectas más intrincada que aquella que tejería el resto de los sectores. Asimismo, puede suponerse que las manufacturas demanden proporcionalmente mayores cantidades de productos al resto de los sectores, frente a las demandas recíprocas. Es decir, el sector manufacturero sería el determinante principal de la dinámica general del sistema productivo.
Ambos grupos de influencias, de derrame y de retroalimentación se perpetúan en un juego de demandas y ofertas mutuas y serán mayores cuando la interdependencia de los sectores sea mayor; es decir, cuando la red de relaciones de intercambio de los productores es más compleja. Leontief (1963) propone que en una estructura desarrollada las relaciones entre los sectores productivos crecen en número, configurando una estructura más compleja, en la que cada sector se conecta de manera directa e indirecta. Este trabajo calcula también la contribución que hacen los factores e insumos al crecimiento. Estos indicadores derivan del modelo de Insumo - Producto (IP) y del Análisis del Crecimiento con las tablas IP, según los datos de 2000 y 2018, publicadas por la Organización para la Cooperación y el Desarrollo Económicos (OCDE)2. Huelga decir que este trabajo adopta una perspectiva cercana al análisis estructural y -por supuesto- supone que es necesario desarrollar a la estructura productiva para brindar mejores condiciones de vida a las poblaciones, mientras que el cambio estructural necesario para ese fin se liga a la industrialización.
El trabajo se ha organizado como sigue: la sección dos presenta el crecimiento del producto de la India y de México destacando el papel que ha jugado el Estado. La sección tres explica los fundamentos metodológicos del documento. La sección cuatro evalúa y analiza los resultados de las derramas del producto y del valor agregado del sector industrial y mide las contribuciones al crecimiento de los factores e insumos de aquellos sectores. Finalmente, se presentan algunas conclusiones.
2. Crecimiento del producto de la India y México 2000 - 2018
El año 2000 marca un punto de inflexión en ambos países: en México, inicia la alternancia política con la llegada del Partido Acción Nacional al poder, y en India comienzan reformas económicas más profundas con la liberalización post-1991. Esto hace que el periodo 2000-2018 sea el más representativo de sus economías modernas. El periodo 2000-2018 permite comparar de forma más homogénea los ciclos económicos y reformas estructurales en India y México. Antes de 2000, los contextos eran muy dispares y dificultan la comparación directa; por ejemplo, a partir de la década de 1980, México buscó exportar manufacturas para acelerar el crecimiento, como parte de un conjunto de políticas económicas, denominadas “reformas estructurales”, promovidas tanto por las IFI -que financiaban tales programas, para resolver la crisis estallada en 1982- como por las autoridades nacionales, convencidas de que el desarrollo industrial anterior había conducido al país a una crisis financiera. De acuerdo con ese diagnóstico, México había construido un aparato productivo no competitivo, como resultado de la sobrerregulación y la sobreprotección del mercado interno, que ineludiblemente conducen a la ineficiencia (este discurso no explica la relación con el endeudamiento externo). Así, estas reformas postulaban retirar al Estado de la esfera económica, junto con la apertura económica, una política monetaria restrictiva y una política fiscal neutra, como manera de dejar libres a las fuerzas del mercado, que garantizarían que el sistema volviera a crecer, tal como recomienda el llamado “Consenso de Washington” (Huerta, 2014; Moreno-Brid y Ros, 2010).
Por su parte, a partir de 1947 la India había seguido un conjunto de políticas para el desarrollo con una fuerte presencia del sector público como empresario. Después de una crisis económica, en 1990 las autoridades adoptaron un conjunto de reformas, enfatizando estimular la competencia entre las empresas en los mercados como camino a incrementar la eficiencia, la productividad y los ingresos (Shastri, 1997). No obstante, el sector público continuó estando presente y activo en el ámbito económico. Con esas reformas se orientaría al sistema hacia el mercado exterior (Patnaik, 2022). Además, estas reformas se profundizaron con las siguientes crisis marcadas por los desequilibrios macroeconómicos experimentados durante los noventa (López, 2023; Gaete, 2015).
En México el nuevo modelo de crecimiento orientó a la economía hacia el exterior, ligando diversos procesos productivos a las Cadenas Globales de Valor (CGV), proveyendo fuerza de trabajo no calificada, remunerada con bajos salarios que principalmente, ensambla partes y componentes importados para reexportar. Como resultado, las exportaciones manufactureras que se expandieron durante los años 1990 se asocian con tal especialización de la producción en algunos segmentos de los procesos que generan escaso valor agregado, caracterizado por productivos intensivos en el empleo de mano de obra escasamente capacitada, con remuneraciones reducidas, que principalmente, ensambla partes y componentes importados para reexportar (Fuentes-Flores et al., 2020, 2023; Fujii y Cervantes, 2013). El crecimiento, más que “exportador”, puede caracterizarse como importador dada la dependencia de la producción sobre las importaciones de partes y componentes que se ensamblan en el país (Aroche y Márquez, 2012; Fujii y Cervantes, 2017).
La India se ha incorporado también a las CGV, ofreciendo un sector de servicios de alta tecnología, que emplea mano de obra altamente calificada. De este modo, el país se ha destacado en la manufactura y la comercialización de bienes de alto valor; además el capital indio ha incrementado su presencia en diversos sectores de bienes de lujo y de alta tecnología, adquiriendo empresas extranjeras. En esta expansión participan algunas empresas nacionales antiguas que han crecido aprovechando los estímulos de las políticas económicas (Tian et al., 2019). Las políticas industriales han protegido a ciertos sectores denominados “especiales”, entre los que destaca el sector informático, el farmacéutico y la biotecnología. Las medidas de apoyo incluyen el uso de los subsidios e incentivos a la producción y han logrado diversificar sus exportaciones en metales, maquinaria y químicos (Erumban et al., 2019; Felipe et al., 2013; López, 2023).
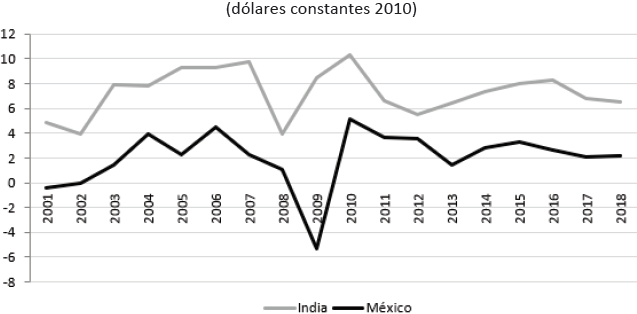
Como se aprecia en la Gráfica 1 3, durante el Siglo XXI el crecimiento económico indio supera por mucho al mexicano. Ambas sendas siguen trayectorias paralelas, pero escasamente correlacionadas (28% entre ambas). El paralelismo se entiende porque ambas se encuentran condicionadas por el entorno internacional común; por ejemplo, ambas sufrieron afectaciones por la crisis financiera de 2008-2009; no obstante, mientras que México logró un crecimiento promedio de 1.8% entre 2000 y 2018, en India fue del 7.28% en el mismo periodo; así, el crecimiento promedio de India superó al de México en 4.04 veces. Por supuesto, estos resultados sobre el crecimiento serían otros si se incorporan los años de 2019 y 2020 donde se presentaron situaciones atípicas como la pandemia COVID-19, lo que puede distorsionar las tendencias estructurales en el período de estudio.
Gráfica 1
Tasas de crecimiento del producto en la India y México 2000 - 2018
Fuente: Elaborado con datos del Banco Mundial 2024
Estos resultados se explican, entre otras cosas, por los esfuerzos que ha realizado cada Estado para desarrollar sus respectivas economías. Mientras que México ha practicado el libre cambio irrestrictamente y ha profundizado su integración con los Estados Unidos desde una posición subordinada, la India ha practicado una política nacional de apoyo a la industria manufacturera y de los servicios, mediante diversos programas como la Iniciativa Digital India (2015). También la abundante mano de obra ha recibido un nivel medio de calificación (Agarwal, 2020). No obstante, algunos autores han considerado que la dinámica del sector servicios en la India es fundamental para mantener el crecimiento y requiere de una participación fuerte del Estado, porque su sector manufacturero ha perdido fuerza en la generación del ingreso y su participación en el crecimiento del producto (Chaudhuri, 2015).
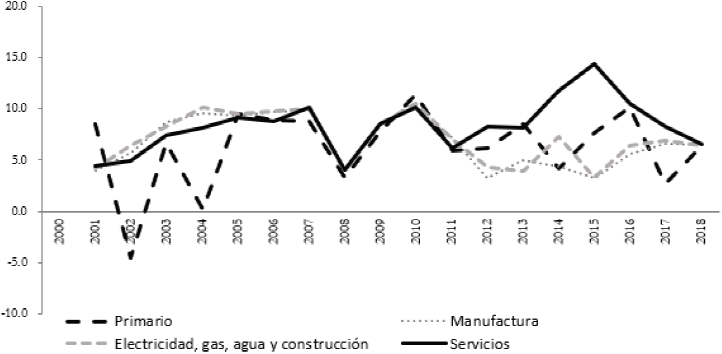
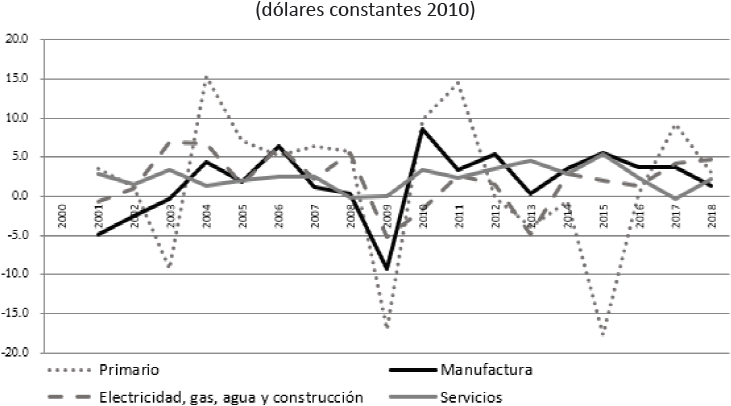
En la Gráfica 2 se muestra que en la India el crecimiento promedio mayor fue en el sector servicios (8.3% anual), mientras que la manufactura creció al 6.7%. Sin embargo, el coeficiente de correlación entre el producto del sector servicios frente al total de la economía es menor que el coeficiente de las manufacturas (68.9% y 71.8%, respectivamente). En el caso de la economía mexicana, con la información de la misma fuente, se observa que la participación del sector servicios y de la manufactura se mantuvo estable durante el mismo período. La Gráfica 3 muestra el crecimiento del producto por grandes sectores; se observa que el crecimiento del sector servicios estuvo por encima del sector manufacturero. No obstante, las diferencias entre el coeficiente de correlación de la tasa de crecimiento de la manufactura con el crecimiento del producto con los coeficientes de los sectores primario; electricidad, gas y agua; así como los servicios, son mayores en México (42.81, -46.69, y -53.47%, respectivamente) que en la India (9.52%, -1.54% y 2.92%). El Cuadro 1 muestra las diferencias en las correlaciones entre sectores por país. Cada celda del cuadro representa la diferencia entre la correlación del producto con el sector de la columna y la correlación del producto con el sector del renglón. Los valores ubicados por encima de la diagonal corresponden a México, mientras que los que están por debajo corresponden a la India.
Gráfica 2
Tasas de crecimiento del producto en India por grandes sectores económicos (dólares constantes 2010)
Fuente: Elaborado con datos del Banco Mundial y de la OCDE, 2024
Gráfica 3
Tasas de crecimiento del producto en México por grandes sectores económicos (dólares constantes 2010)
Fuente: Elaborado con datos del Banco Mundial y de la OCDE, 2024
Cuadro 1
Diferencias entre coeficientes de correlación sectorial con el producto (Porcentaje)
De acuerdo con la Base de Datos Mundial de Insumo-Producto (WIOD)4, la composición de empleos en el período 2000-2014 en la India muestra que el sector primario tiene mayor participación (53.4%) y en México, los servicios (51.8%). Sin embargo, el empleo ha crecido más rápidamente en este último sector en ambos países, si bien en la India, este ritmo es más acelerado, tal como la expansión del producto total (5.75% y 2.06% respectivamente). Como contraste, México ha experimentado un crecimiento negativo en el empleo en el sector industrial durante el mismo período (-0.14%). De acuerdo con estos datos, por un punto porcentual de crecimiento del empleo en los servicios en la India se crea 0.85% del crecimiento del empleo en la manufactura, mientras que en México 1% de crecimiento del empleo de los servicios implica una caída de 0.06% del empleo en el sector manufacturero.
Estos datos sugieren que el producto de todos los sectores de la India tiene una tendencia parecida, mientras que en el caso de México sólo el crecimiento de la manufactura se correlaciona con el total. Quizá esto se debe a la derrama que hace el sector manufacturero sobre el resto de los sectores en la India e incide positivamente en toda la economía, probablemente porque los sectores mantienen relaciones más estrechas entre sí, que en México. En el siguiente apartado se explica el concepto de derrama y el de aportación de los factores e insumos al crecimiento desde el enfoque estructural.
3. Descomposición de multiplicadores y crecimiento económico en el modelo IP.
El modelo Insumo-Producto (IP) identifica cómo se propagan los efectos del cambio de la demanda final sectorial sobre el nivel de producción de las distintas ramas, mediante los llamados multiplicadores, que derivan de las relaciones de intercambio de bienes entre los productores. Se entiende en este análisis que los productores emplean bienes producidos como insumos en proporciones dictadas por la tecnología y en cantidades determinadas por las cantidades producidas (Miller y Blair, 2009). En el modelo IP el proceso de producción en cada sector implica una serie de influencias desde los usuarios y demandantes de bienes como insumos hacia los productores y proveedores de bienes. Esa interdependencia define al modelo (Leontief, 1937). Formalmente, el vector del producto (x) se escribe según la ecuación siguiente:
donde el vector f es la demanda final de cada sector, la matriz (I - A)-1 representa la matriz de multiplicadores técnicos (o de Leontief), ya que el arreglo numérico A contiene a los coeficientes técnicos. Si se multiplica a la matriz de Leontief por algún vector de coeficientes específico, como los componentes de la demanda final, el empleo u otro, se puede hablar de multiplicadores de cada una de aquellas variables.
Análogamente, los multiplicadores del valor agregado igualan al vector renglón unitario i´, definido en la ecuación 2, que representa la ecuación de equilibrio (Leontief, 1970).
donde v es el vector de coeficientes de valor agregado por unidad de producto en cada rama, que se compone del pago a los factores productivos (capital y trabajo) y de los impuestos netos.
Las entradas de la matriz (I-A)-1=L son los multiplicadores, es decir, sus entradas muestran cómo se propagan los efectos totales de la demanda entre las ramas. Miyazawa (1966) propone particionar a esa matriz para descomponer esos multiplicadores entre grupos de ramas. Por ejemplo, si las producciones ocurren en áreas geográficas distintas, separar a las ramas permitirá estudiar la propagación de los efectos de demanda entre ellas. Alternativamente, se puede diseccionar esos efectos entre grupos de ramas; el mismo Miyazawa (1966) propone dividirlas en dos grupos y descomponer los multiplicadores en los efectos internos, inducidos y externos, y una combinación de ellos, que equivale al efecto total. En este trabajo se extiende el modelo a cuatro grupos, que son la producción primaria (P), la industria manufacturera (S), la electricidad, gas y agua (R) y los servicios (F) (P y S conservan la notación original de Miyazawa). Sea A, la matriz particionada de coeficientes técnicos de sectores:
En donde en cada fila son unas submatrices de coeficientes de influencia de cada grupo de sectores entre ellos; las entradas sobre la diagonal corresponden a los coeficientes internos a cada grupo de sectores; por ejemplo, P es la submatriz de coeficientes de influencia de los n sectores del sector primario sobre sí mismos, P1 es la correspondiente a las influencias de demanda del sector P sobre las manufactureras, P2 son los coeficientes de insumos de las ramas P en la electricidad, gas y agua y finalmente, P3 es la submatriz que agrupa a los coeficientes de demanda de las ramas P sobre los servicios. De manera análoga se explica el resto de las submatrices en las que se descompone a la matriz A .
A partir de la ecuación (2) se puede definir la matriz de multiplicadores internos del valor agregado para cada grupo en las siguientes ecuaciones:
En el conjunto de ecuaciones de 3 a 6, las matrices implicadas P, S, R y F son cuadradas de orden igual al número de sectores en cada grupo y contienen a los coeficientes técnicos, , , y son matrices diagonales de los coeficientes de valor agregado de cada grupo. Estas ecuaciones indican cuál es el efecto del valor agregado de manera directa e indirecta al interior de cada grupo.
El efecto de derrama se mide cuando las transacciones intergrupales inciden sobre las transacciones internas del grupo; y la retroalimentación se trata cuando las transacciones internas del grupo inciden sobre la estructura de las transacciones intergrupales. En otras palabras, el efecto de derrama del valor agregado se da cuando los multiplicadores internos emiten influencia a los insumos intermedios que otros sectores ofrecen, y el efecto retroalimentación sucede cuando los multiplicadores del valor agregado generan influencia en las ventas de insumos. Estos efectos se muestran en el Cuadro 2, los multiplicadores de los efectos internos del valor agregado.
Cuadro 2
Ecuaciones de los efectos de inducción del valor agregado por grupo de sectores
Con las submatrices del Cuadro 2 se calculan los efectos externos de cada grupo de ramas, mediante los efectos de inducción directos (derrama), indirectos (retroalimentación) o con una combinación de ambos. Mediante la derrama, la matriz de multiplicadores externos del valor agregado para cada grupo se define:
Donde G, K, L y M son las matrices de efectos externos del valor agregado del grupo 1, 2, 3 y 4 respectivamente. La matriz identidad I es de un orden acorde del número de sectores de cada grupo. La matriz de los efectos externos indica el multiplicador que genera los efectos internos sobre el resto de los grupos. Los efectos externos de los multiplicadores tienden a ser valores iguales uno, porque sus resultados indican un crecimiento constante directo e indirecto en sí mismo, aislado del resto de las estructuras; los multiplicadores totales son producto de la relación entre los grupos de sectores.
A partir del estudio del cambio de las estructuras económicas puede observarse que la evolución de las tecnologías no es lineal y que a lo largo del tiempo éstas pueden tornarse más intensivas ya sea en el uso de los factores o de los insumos producidos. Aroche y Márquez (2012) proponen que pueden identificarse regímenes de crecimiento, de acuerdo con la intensidad en el uso de algún tipo particular de insumos, producidos o no. De acuerdo con la tabla IP, cada unidad del producto se mide como la suma de los coeficientes de insumo más los coeficientes del valor agregado, por lo que la expresión de esta afirmación conlleva a los resultados de la ecuación 2. Bajo este razonamiento, se considera que cada unidad de producto se compone por una proporción fija, por lo que cumple los rendimientos constantes. Con este supuesto, el análisis del cambio sólo señalaría que el producto se modifica manteniendo constante la relación de factores e insumos utilizados por unidad de producto.
En efecto, se trata de explicar cómo cambia la composición del producto de cada sector en sus proporciones de factores e insumos empleados. Las funciones de proporciones fijas pueden estar en equilibrio y un cambio en la cantidad ofrecida puede deberse a un cambio en la utilización de los factores e insumos si cambian los costos de ellos, o un cambio en la demanda de los bienes derivado de un cambio en los precios del bien. El efecto total del cambio puede considerarse de manera similar a lo que propuso Eugen Slutsky5 para el caso de la demanda; esto es, el efecto total se compone de un efecto técnico de sustitución y por un efecto costo de los factores e insumos; el primero, se ha demostrado que, para funciones de producción de proporciones fijas, la sustitución de factores e insumos es nula (Jorgenson y Griliches, 1967).
El segundo efecto parte de una situación hipotética, donde el cambio se incorpora a cada unidad de producto generada en el presente, de tal manera que si el cambio es positivo en el presente se estaría produciendo más que una unidad del pasado (Márquez, 2022). Esta situación hipotética, derivada de los rendimientos constantes, se define como:
donde el supra índice indica que son los coeficientes referidos al presente (t), mientras que es la matriz diagonal del cambio del valor del producto, que puede ser expresado por su tasa de crecimiento. Así los supra índices de la derecha de la ecuación 11 (1+Δ), muestran los rendimientos constantes a escala. De esta manera, se puede definir el vector renglón de la tasa de crecimiento del producto de cada sector como:
La ecuación 12 muestra las contribuciones que hacen al crecimiento económico los insumos y factores descritos en la tabla IP. Esta ecuación muestra que el crecimiento se explica por la producción actual que incorpora los rendimientos constantes (1+ Δ) menos la producción del pasado (t-1). La ecuación 12 mantiene las mismas propiedades si se desagregan a los insumos en nacionales e importados, y a los factores en capital, trabajo y gobierno. Desde la ecuación 12 se deduce que el crecimiento puede ser explicado por tres vías, por una inclinación de las contribuciones de los factores productivos (v*), por una mayor participación de la utilización de los insumos intermedios (A*) y finalmente por una proporción equilibrada de ambos factores (Márquez, 2022).
4. La derrama, la retroalimentación y el crecimiento en las estructuras productivas de la India y de México
Como se mencionó anteriormente, este trabajo emplea las tablas IP publicadas por la OCDE, edición 2021, desagregadas en 44 sectores económicos6. Cinco ramas se clasifican en el grupo 1 (agricultura, caza y silvicultura; pesca y acuicultura; minas, canteras y productos energéticos, así como productos no energéticos y finalmente actividades y servicios de soporte de la minería); diecisiete ramas en el grupo 2 de la manufactura, tres ramas en el grupo 3 de la electricidad, gas, agua y construcción, y diecinueve ramas en el grupo 4, los servicios. Los Cuadros 3 y 4 presentan los resultados promedio de la descomposición de los multiplicadores del producto y del valor agregado de cada grupo de sectores, para los años 2000 y 2018 para la India; además, muestran la diferencia del tamaño promedio de los multiplicadores de cada año. Los efectos de inducción directos (derrama) del Cuadro 3 (Grupos 1, 2 y 3) hacen referencia al subíndice de las ecuaciones del Cuadro 2, que enuncia qué sector se analiza, por ejemplo, si es la manufactura, el efecto de inducción directo en 1 se refiera al que ejerce sobre el sector primario, 2 a la electricidad, gas, agua y construcción y 3 a los servicios.
Cuadro 3
Descomposición de Multiplicadores del Producto de la India 2000 y 2018 (promedios)
[ii] a De 1 a 6 es referido a las ecuaciones del Cuadro 1
Cuadro 4
Descomposición de Multiplicadores del Valor Agregado de la India 2000 y 2018 (promedios)
[ii] a De 1 a 6 es referido a las ecuaciones del Cuadro 1
En la India, para el año 2000, los mayores efectos de inducción directa del grupo de ramas primarias ocurren sobre la manufactura (0.09) y los servicios (0.07), en la manufactura son sobre el grupo primario y los servicios (0.21 y 0.17); el grupo de la electricidad, gas, agua y construcción inducen los mayores efectos sobre la manufactura y a los servicios (0.23 y 0.16) y los servicios sobre la manufactura (0.14). Comparando estos resultados con los del año 2018 todos crecieron, excepto la derrama de la manufactura a la electricidad, gas, agua y construcción (-0.46) y viceversa (-0.07); también cayeron en menor medida estos efectos de los servicios sobre la manufactura (-0.01).
Los efectos de inducción indirecta, retroalimentación, que se muestran en el Cuadro 3 (columnas 5, 6 y 7) se refieren al mismo grupo que en las columnas 1, 2 y 3 de los efectos directos, lo cual, como se dijo anteriormente, depende del grupo de sector que se analice. En el caso de la retroalimentación del sector primario es más fuerte hacia la manufactura (0.13), los de la manufactura hacia la electricidad, gas, agua y construcción (0.32), los de este grupo a los servicios (0.05) y los servicios hacia la electricidad gas, agua y construcción (0.19). Los efectos de retroalimentación de 2000 a 2018 han crecido entre todos los grupos excepto los efectos que hace el primario sobre los servicios que han disminuido (-0.17), y en el caso de la manufactura han disminuido los que son hacia el sector de la electricidad, gas, agua y construcción (-0.11) y a los que son hacia los servicios (-0.03).
De acuerdo con la ecuación 2, los multiplicadores del valor agregado suman 1; no obstante, en el Cuadro 3, los resultados sólo se acercan a 1, porque en el ejercicio no se consideran los impuestos netos a los productos. Los resultados de la India del año 2000 tienen un mayor peso en los impuestos netos en la manufactura y en el grupo de electricidad, gas, agua y construcción, ya que se alejan de la unidad en 0.13 y 0.11 unidades respectivamente, los multiplicadores internos de ellos son los menores. Entre 2000 y 2018 los multiplicadores del valor agregado totales crecieron en todos los grupos. En el caso de los multiplicadores del valor agregado interno, se mantuvo constante en la manufactura, pero cayó en el grupo del sector primario (-0.03) y el de la electricidad, gas, agua, construcción (-0.06).
Los efectos derrama del Cuadro 4 muestran que, en el año 2000, el grupo primario (0.05), el de la electricidad, gas, agua y construcción (0.10) y los servicios (0.07) generan mayores efectos sobre la manufactura, mientras que la manufactura genera mayor derrama sobre el grupo primario (0.05). Entre 2000 y 2018 este tipo de multiplicadores en la manufactura no cambiaron, pero en el caso del grupo de electricidad, gas, agua y construcción (-0.03) y el grupo del sector servicios (-0.01) fueron menores los efectos hacia la manufactura. Los efectos retroalimentación del Cuadro 4 muestran que en el 2000 el grupo primario tenía mayor peso sobre la manufactura (0.10), la manufactura sobre la electricidad (0.08), esta sobre los servicios (0.02) y los servicios sobre la misma electricidad, gas, agua y construcción (0.10). Estos multiplicadores, al compararse con los de 2018, indican que el grupo de electricidad, gas, agua y construcción se mantuvieron constantes, mientras que los efectos del sector primario sobre la manufactura y los efectos de la manufactura sobre los servicios disminuyeron (-0.01 y -0.03 respectivamente).
Estos resultados sugieren que el sector manufacturero ha generado derramas derivado de las transformaciones del sector, como la productividad así como la eficiencia y la modernización tecnológica, mientras que la retroalimentación provino de distintos elementos, tales como las inversiones y desarrollo tecnológico, en infraestructura, apoyo del sector financiero, la entrada de Inversión Extranjera Directa y reformas gubernamentales proindustriales; además, el crecimiento del sector servicios influenció la creciente demanda de productos industriales (Anand, 2014; Majumdar, 2021; Singh et al., 2024).
Para el caso de México, los resultados de la descomposición de los multiplicadores del producto y del valor agregado se presentan en los Cuadros 5 y 6. En el año 2000 el multiplicador total del producto era mayor en el grupo de la manufactura (2.30), así como en los multiplicadores internos del grupo (1.57). Para ese mismo año, los efectos de derrama hacia la manufactura fueron mayores tanto del sector primario (0.12), de la electricidad, gas, agua y construcción (0.17) y para el grupo del sector servicios (0.12). En el caso de la derrama de la manufactura los efectos fueron mayores en el sector primario (0.17). Los efectos de la retroalimentación fueron mayores para la manufactura del grupo primario (0.12) y para el de los servicios (0.24). El grupo de electricidad, gas, agua y construcción mantuvo el mismo tamaño de retroalimentación en todos los grupos, el sector industrial tuvo mayor retroalimentación en el sector de electricidad, gas, agua y construcción (0.27).
Cuadro 5
Descomposición de Multiplicadores del Producto de México 2000 y 2018 (promedios)
[ii] a De 1 a 6 es referido a las ecuaciones del Cuadro 1
Cuadro 6
Descomposición de Multiplicadores del Valor Agregado de México 2000 y 2018 (promedios)
[ii] a De 1 a 6 es referido a las ecuaciones del Cuadro 1
Los cálculos de los multiplicadores totales del producto de 2000 y 2018 muestran que éstos han disminuido, que en los internos han disminuido en la electricidad, gas, agua y construcción (-0.02) y en los servicios (-0.01), pero en la manufactura (0.04) se han incrementado más que en el primario (0.02). Los efectos de derrama disminuyeron los que genera el sector primario con los otros grupos, la manufactura con la electricidad, gas, agua y construcción (-0.01) y con los servicios (-0.04). La derrama de la electricidad con la manufactura no cambió (0.00) y el de los servicios con la manufactura se incrementó (0.01).
Los resultados del Cuadro 6 implican que los multiplicadores totales del valor agregado de la economía mexicana tendieron a crecer; por lo tanto, se acercaron a 1. Esto a su vez significa que los coeficientes de impuestos netos disminuyeron. En año 2000 los efectos internos de los servicios son los mayores (0.80); casi son el doble que los de la manufactura (0.46). De hecho, la manufactura es quien tiene el menor tamaño del multiplicador interno del valor agregado. Los efectos derrama de los sectores primarios y manufactureros son mayores en el sector servicios (0.08 y 0.09, respectivamente). La electricidad, gas, agua y construcción y el grupo de los servicios genera mayores efectos hacia la manufactura (0.10 y 0.07). En los efectos de retroalimentación, los que emite el grupo de sectores primarios y el de los servicios son mayores en las manufacturas (0.10 y 0.18).
Comparando los resultados de los multiplicadores internos, de derrama y retroalimentación de 2000 con los de 2018, el Cuadro 5 muestra que los efectos internos cayeron en el grupo primario (-0.06) y de la manufactura (-0.02), que en los efectos de derrama del sector primario con la manufactura crecieron (0.02). Los del grupo de electricidad, gas, agua y construcción permanecieron con la manufactura, los efectos derrama del grupo de servicios cayeron a la manufactura (-0.01). Los efectos de derrama de valor agregado de la electricidad, gas, agua y construcción con el grupo de los servicios fueron los que crecieron más (0.72), para el caso de la derrama del valor agregado los que crecieron más fueron los del grupo primario sobre el grupo de los servicios (0.05). Los efectos de retroalimentación del valor agregado que más cayeron fueron los del sector primario con la manufactura (-0.09) y con el grupo de electricidad, gas, agua y construcción (-0.03).
Los hallazgos de los Cuadros 5 y 6 coinciden con lo señalado en diversos estudios sobre la economía mexicana. Por ejemplo, Fuentes-Flores et al. (2023) destacan que la alta dependencia de insumos importados implica que las cadenas de suministro industriales en México están fuertemente integradas y subordinadas a los procesos productivos de Estados Unidos. Esta situación limita el desarrollo de cadenas de valor más autónomas en el país y reduce los efectos multiplicadores sobre la actividad económica interna (ídem, p. 22). De este modo, gran parte de la actividad industrial orientada a la exportación se basa en el ensamblaje de partes importadas, lo que se traduce en una baja participación de valor agregado nacional en dichos productos. Como consecuencia, la economía mexicana no logra captar plenamente los beneficios potenciales derivados de la generación de valor agregado, lo que frena el desarrollo de insumos locales, tecnología y capacidades productivas (Fujii y Cervantes, 2017; Gaytán-Alfaro, 2022; Murillo-Villanueva et al., 2022).
La derrama de la manufactura en el plano mundial ha tenido lugar por la contribución de los sectores de bienes duraderos (como maquinaria, equipos eléctricos y ópticos, y equipos de transporte) al conjunto de toda la actividad económica. En el contexto de las cadenas globales de valor, el impacto internacional de la derrama de la manufactura puede ser hasta tres veces mayor, que si se asumiera un cambio proporcional en todos los sectores por igual (Miyamoto y Nguyen, 2024).
Con los resultados obtenidos (Cuadros 3 a 6) podemos concluir que tanto en la India como en México el sector manufacturero tiene mayores multiplicadores del producto que el resto de los grupos sectoriales de la estructura. No obstante, la descomposición de estos multiplicadores muestra la interdependencia que tiene el sector industrial con el resto de los sectores. Considerando la diferencia del mayor efecto inducción de la industria con los grupos, en la India las diferencias son pequeñas, lo que significa que los efectos de las manufacturas son de igual relevancia en todos los sectores, mientras que en México las diferencias son mayores, lo que significa que los efectos de la manufactura son concentrados en un grupo, en este caso los servicios. Esta concentración lleva a que el sector primario y la manufactura tengan menor interconexión como sucede en la India.
Durante el período de 2000 a 2018, el crecimiento promedio real experimentado en el total de la economía india fue del 7.28%. Los resultados del Cuadro 7 revelan que éste se explica por la contribución que hacen los insumos intermedios importados (3.87%), presentando casi un punto porcentual por encima de las contribuciones de los factores productivos (2.90%). El crecimiento promedio del grupo primario es de 8.55%, el cual se explica por la contribución de los insumos intermedios nacionales (7.21%), y no por las contribuciones del valor agregado; en el grupo de la manufactura creció en 7.26%. Los insumos intermedios nacionales y los impuestos netos no contribuyeron, sólo los insumos importados y el valor agregado (8.70% y 1.43%). Por otro lado, el crecimiento promedio del producto de los servicios (7.87%), los insumos nacionales tienen una mayor contribución al crecimiento del producto (4.83%), mientras que el caso del valor agregado representa el 47% de la contribución del valor agregado de la economía total.
El Cuadro 7 muestra que en la India los impuestos netos tienen una contribución negativa al crecimiento. Si los subsidios a la producción o al consumo son mayores que los impuestos que se cobran, los impuestos netos son negativos; de ahí que la contribución al crecimiento tenga una lectura inversa; si es positiva se refiere a que los impuestos juegan una relevancia en el crecimiento, el incremento de los impuestos aumenta los costos. Por el contrario, si el valor es negativo, el cambio en la contribución es por el efecto de los subsidios. Tal como muestran los resultados del Cuadro 7, los subsidios en India han contribuido en mayor medida en el grupo de la manufactura que en el grupo del sector primario (-1.36 y -0.03%, respectivamente).
Cuadro 7
Contribución al crecimiento promedio del producto de 2000 al 2018 por grupo de sectores en India y México (por ciento)
En el caso de México, el crecimiento promedio de toda la economía se define por las contribuciones al crecimiento que hacen los insumos intermedios importados y el valor agregado. Esta característica se mantiene para todos los grupos, excepto en el sector primario donde las contribuciones al valor agregado son negativas (-2.72%). La contribución mayor de los factores productivos y de impuestos netos es en el grupo de electricidad, gas, agua y construcción. Mientras que en México el valor agregado de la manufactura es el grupo con menor contribución, en la india es el mayor.
De acuerdo con estos resultados puede resaltarse que, derivado del modelo de crecimiento económico, tanto la India como México emplean crecientemente insumos importados; no obstante, en la India este proceso se circunscribe a la manufactura y al grupo de la electricidad, gas, agua y construcción. En México ello ha estado presente en todos los sectores. En la industria india los impuestos netos son los mayores, lo que corresponde a la presencia de una política industrial activa en la India, frente a su ausencia en México (Huang et al. , 2022; Anand, 2014; Fuentes-Flores et al., 2020, Murillo-Villanueva et al., 2022). La contribución del valor agregado de la manufactura hacia el crecimiento incide en mayor medida que la contribución de los insumos intermedios en la India; lo que sugiere que la productividad por empleado puede explicar mejor el crecimiento que la acumulación de capital tanto en el grupo de la manufactura como en el de servicios. En México, la contribución del valor agregado es la menor de todos los grupos (0.06).
5. Conclusiones
La estructura productiva de cada economía revela que los multiplicadores altos del producto en la industria han generado una baja transferencia del valor al sector servicios. Además, el crecimiento promedio experimentado en cada economía, al igual que en el grupo industrial, está definido por los insumos intermedios importados; sin embargo, en el caso de los servicios, está determinado por las contribuciones de los factores productivos. En otras palabras, se espera que la productividad del sector industrial apenas incide sobre el sector servicios, pero la productividad de los factores productivos del sector servicios, explica su participación y contribución al crecimiento del producto total de la economía.
El análisis de la estructura económica revela que en la India aún existe el tejido productivo interconectado donde el Estado ha tenido un papel relevante con política industrial y subsidios; esto le ha permitido que presente altas tasas de crecimiento económico. Por su parte, en México el tejido productivo es vulnerable ante el desarrollo de la economía internacional, y las estrategias para la industrialización son nulas. De ahí que una de las vías para que la estructura productiva se desarrolle sea por la vía de la política industrial (Romero, 2016).
En materia comercial, el valor contenido de las exportaciones en México debe considerar los servicios especializados asociados a las actividades productivas de exportación e impulsar mediante iniciativas público-privadas las inversiones para que mejore la productividad laboral. India ha impulsado el valor contenido de sus exportaciones y ha mantenido la protección de ciertos sectores; esto ha provocado que las aportaciones de los insumos intermedios nacionales en el sector agrícola se mantengan, mientras que en México el valor de contenido ha sido considerado a nivel de los otros dos países de América del Norte, por lo que hoy en día presenta una posibilidad de incrementar el valor contenido nacional.
El análisis de la estructura económica revela que la derrama y retroalimentación de la manufactura es mayor que la que presenta la economía mexicana. A pesar del crecimiento de los servicios en ambas economías, los resultados revelan que el crecimiento general depende en mayor medida de la manufactura, ya que hay mayor correlación de este sector con el producto total de la economía. El estudio concluye que el rápido crecimiento de la India se debe en buena parte a la integración estructural, aun cuando en ella también hay un papel relevante de los insumos intermedios importados. En India las aportaciones de los insumos nacionales y de los factores productivos juegan un papel destacado en el crecimiento, a diferencia de México, donde sólo los insumos intermedios importados cobran relevancia.
Referencias
Agarwal, P. 2020. “India: de la coordinación privada a la pública para impulsar exportaciones”. En M. Álvarez, K. Fernández-Stark y N. Mulder (eds.). Gobernanza y desempeño exportador de los servicios modernos en América Latina y la India. Santiago de Chile: Comisión Económica para América Latina y el Caribe y Fundación Konrad Adenauer, 249-275. https://www.researchgate.net/profile/Mariano-Alvarez-2/publication/342903069_Gobernanza_y_desempeno_exportador_de_los_servicios_modernos_en_America_Latina_y_la_India/links/5f0ce35b299bf1074456d25b/Gobernanza-y-desempeno-exportador-de-los-servicios-modernos-en-America-Latina-y-la-India.pdf
P. Agarwal 2020India: de la coordinación privada a la pública para impulsar exportaciones M. Álvarez K. Fernández-Stark N. Mulder Gobernanza y desempeño exportador de los servicios modernos en América Latina y la IndiaSantiago de ChileComisión Económica para América Latina y el CaribeFundación Konrad Adenauer249275https://www.researchgate.net/profile/Mariano-Alvarez-2/publication/342903069_Gobernanza_y_desempeno_exportador_de_los_servicios_modernos_en_America_Latina_y_la_India/links/5f0ce35b299bf1074456d25b/Gobernanza-y-desempeno-exportador-de-los-servicios-modernos-en-America-Latina-y-la-India.pdf
Aroche F. y M. A. Márquez. 2012. “Structural integration, exports and growth in Mexico. An input-output approach”. Review of Political Economy, 24, 1: 87-101. DOI: https://doi.org/10.1080/09538259.2011.636603
F. Aroche M. A. Márquez 2012Structural integration, exports and growth in Mexico. An input-output approachReview of Political Economy2418710110.1080/09538259.2011.636603
Chaudhuri, S. 2015. “Premature deindustrialization in India and re-thinking the role of government”. HALSHS-01143795. Disponible en https://shs.hal.science/halshs-01143795
S. Chaudhuri 2015Premature deindustrialization in India and re-thinking the role of governmentHALSHS01143795https://shs.hal.science/halshs-01143795
Diniz, E. 2013. “Desenvolvimento e Estado desenvolvimentista: tensões e desafios da construção de um novo modelo para o Brasil do século XXI”. Revista de Sociología e Política 21(47): 9-21 DOI: https://doi.org/10.1590/S0104-44782013000300002
E. Diniz 2013Desenvolvimento e Estado desenvolvimentista: tensões e desafios da construção de um novo modelo para o Brasil do século XXIRevista de Sociología e Política214792110.1590/S0104-44782013000300002
Erumban, A. A., D. K. Das, S. Aggarwal y P. C. Das. 2019. “Structural change and economic growth in India”. Structural Change and Economic Dynamics, 51: 186-202. DOI: https://doi.org/10.1016/j.strueco.2019.07.006
A. A. Erumban D. K. Das S. Aggarwal P. C. Das 2019Structural change and economic growth in IndiaStructural Change and Economic Dynamics5118620210.1016/j.strueco.2019.07.006
Felipe, J., U. Kumar y A. Abdon. 2013. “Exports, capabilities, and industrial policy in India”. Journal of Comparative Economics, 41(3): 939-956. DOI: 10.1016/j.jce.2013.01.001
J. Felipe U. Kumar A. Abdon 2013Exports, capabilities, and industrial policy in IndiaJournal of Comparative Economics41393995610.1016/j.jce.2013.01.001
Fuentes-Flores, N. A., A. Brugués Rodríguez y G. Gonzalez König. 2020. “Value-added in gross export value: a better metric to understand trade flows between the United States and Mexico”. Frontera Norte, 32: art 7. DOI: https://doi.org/10.33679/rfn.v1i1.1990
N. A. Fuentes-Flores A. Brugués Rodríguez G. Gonzalez König 2020Value-added in gross export value: a better metric to understand trade flows between the United States and MexicoFrontera Norte32art 710.33679/rfn.v1i1.1990
Fuentes-Flores, N. A., E. D. Gaytán Alfaro y A. Brugués Rodríguez. 2023. “Global value chains at the bilateral-sectoral level between Texas-Mexico and California-Mexico”. Problemas del Desarrollo, 54(214): 101-131. DOI: https://doi.org/10.22201/iiec.20078951e.2023.214.70000
N. A. Fuentes-Flores E. D. Gaytán Alfaro A. Brugués Rodríguez 2023Global value chains at the bilateral-sectoral level between Texas-Mexico and California-MexicoProblemas del Desarrollo5421410113110.22201/iiec.20078951e.2023.214.70000
Fujii G., G. y R. Cervantes M. 2013. “México: valor agregado en las exportaciones manufactureras”. Revista CEPAL, 109: 143-158. https://www.academia.edu/download/114542782/109143158_es.pdf
G. Fujii G. R. Cervantes M. 2013México: valor agregado en las exportaciones manufacturerasRevista CEPAL109143158https://www.academia.edu/download/114542782/109143158_es.pdf
Fujii-Gambero, G. y R. Cervantes-Martínez. 2017 “The weak linkages between processing exports and the internal economy. The Mexican case”. Economic Systems Research, 29(4), 528-540. DOI: https://doi.org/10.1080/09535314.2017.1351332
G. Fujii-Gambero R. Cervantes-Martínez 2017The weak linkages between processing exports and the internal economy. The Mexican caseEconomic Systems Research29452854010.1080/09535314.2017.1351332
Gaete Venegas, G. 2015. “India: una potencia emergente y su rol en Asia Meridional. Dimensiones políticas, económicas y culturales en el siglo XXI”. Estudios Internacionales (Santiago) 47(181): 9-27. DOI: https://doi.org/10.5354/0719-3769.2015.36836
G. Gaete Venegas 2015India: una potencia emergente y su rol en Asia Meridional. Dimensiones políticas, económicas y culturales en el siglo XXIEstudios Internacionales (Santiago)4718192710.5354/0719-3769.2015.36836
Gaytán-Alfaro, E. D. 2022. “Integración económica de México al mercado común de América del Norte: un análisis insumo- producto multipaís en el marco normativo del T-MEC”. Revista de Economía Mundial, 61: 159-193. https://uhu.es/publicaciones/ojs/index.php/REM/article/view/5346/6324
E. D. Gaytán-Alfaro 2022Integración económica de México al mercado común de América del Norte: un análisis insumo- producto multipaís en el marco normativo del T-MECRevista de Economía Mundial61159193https://uhu.es/publicaciones/ojs/index.php/REM/article/view/5346/6324
Huang, Y., M. Haseeb, J. Khan y M. E. Hossain. 2022. “Structural changes and economic landscape of the Indian economy: 2000-2019”. Review of Development Economics, 27(1): 395-422. DOI: https://doi.org/10.1111/rode.12948
Y. Huang M. Haseeb J. Khan M. E. Hossain 2022Structural changes and economic landscape of the Indian economy: 2000-2019Review of Development Economics27139542210.1111/rode.12948
Huerta González, A. 2014. “La industria manufacturera mexicana vista en el contexto de industrialización de China e India”. Economía Informa, 384: 41-69. DOI: 10.1016/S01850849(14)70410-4
A. Huerta González 2014La industria manufacturera mexicana vista en el contexto de industrialización de China e IndiaEconomía Informa384416910.1016/S01850849(14)70410-4
Leontief, W. 1937. “Interrelation of prices, output, savings and investment”. Review of Economist and Statistics, 19(3): 109-132. https://www.jstor.org/stable/1927343
W. Leontief 1937Interrelation of prices, output, savings and investmentReview of Economist and Statistics193109132https://www.jstor.org/stable/1927343
Leontief, W. 1963. “The structure of development”. Scientific American, 209(3): 148-167. DOI: https://doi.org/10.1038/scientificamerican0963-148
W. Leontief 1963The structure of developmentScientific American209314816710.1038/scientificamerican0963-148
López Argüelles, I. 2023. “India, cambios y continuidades en su camino a una potencia global”. Política Internacional, 5(1): 6-22. http://portal.amelica.org/ameli/journal/332/3323725001/
I. López Argüelles 2023India, cambios y continuidades en su camino a una potencia globalPolítica Internacional51622http://portal.amelica.org/ameli/journal/332/3323725001/
Márquez, M., A. 2022. “Oferta, demanda y crecimiento económico en México en el período 1980-2016”. Revista CEPAL, 137: 191-208. https://repositorio.cepal.org/bitstream/handle/11362/48095/1/RVE137_es.pdf#page=193
A. Márquez, M. 2022Oferta, demanda y crecimiento económico en México en el período 1980-2016Revista CEPAL137191208https://repositorio.cepal.org/bitstream/handle/11362/48095/1/RVE137_es.pdf#page=193
Miyamoto, W., and T. Nguyen. 2024. “Changing global input-output linkages and demand spillovers”. IMF Economic Review, 72(3): 1125-1151. DOI: 10.1057/s41308-024-00259-6
W. Miyamoto T. Nguyen 2024Changing global input-output linkages and demand spilloversIMF Economic Review7231125115110.1057/s41308-024-00259-6
Miyazawa, K. 1966. “Internal and external matrix multipliers in the input-output model”. Hitotsubashi Journal of Economics, 7(1): 38-55. https://www.jstor.org/stable/43295653
K. Miyazawa 1966Internal and external matrix multipliers in the input-output modelHitotsubashi Journal of Economics713855https://www.jstor.org/stable/43295653
Murillo-Villanueva, B., Y. Carbajal Suárez y L. J. Almonte. 2022. “Valor agregado en las exportaciones manufactureras del TLCAN, 2005, 2010 y 2015. Un análisis por subsector”. Análisis económico, 37(95): 69-88. DOI: https://doi.org/10.24275/uam/azc/dcsh/ae/2022v37n95/murillo
B. Murillo-Villanueva Y. Carbajal Suárez L. J. Almonte 2022Valor agregado en las exportaciones manufactureras del TLCAN, 2005, 2010 y 2015. Un análisis por subsectorAnálisis económico3795698810.24275/uam/azc/dcsh/ae/2022v37n95/murillo
Organización para la Cooperación y el Desarrollo Económicos (OCDE). 2023. Input output tables. Paris: OECD. https://www.oecd.org/en/data/datasets/input-output-tables.html
Organización para la Cooperación y el Desarrollo Económicos 2023Input output tablesParisOECDhttps://www.oecd.org/en/data/datasets/input-output-tables.html
Patnaik, P. 2022. “La economía de la India en el neoliberalismo”. El Trimestre Económico 89 (354): 393-419. DOI: https://doi.org/10.20430/ete.v89i354.1499
P. Patnaik 2022La economía de la India en el neoliberalismoEl Trimestre Económico8935439341910.20430/ete.v89i354.1499
Romero, T. J.A. 2016. “Política industrial: única vía para salir del subdesarrollo”. Economía Informa, 397: 3-38. DOI: https://doi.org/10.1016/j.ecin.2016.03.002
T. J.A. Romero 2016Política industrial: única vía para salir del subdesarrolloEconomía Informa39733810.1016/j.ecin.2016.03.002
Rostow, W. 1959. “The stages of Economic Growth”. The Economic History Review, 12(1), pp. 1-16. https://onlinelibrary.wiley.com/doi/epdf/10.1111/j.1468-0289.1959.tb01829.x
W. Rostow 1959The stages of Economic GrowthThe Economic History Review121116https://onlinelibrary.wiley.com/doi/epdf/10.1111/j.1468-0289.1959.tb01829.x
Shastri, V. 1997. “The politics of economic liberalization in India”. Contemporary South Asia, 6(1): 27-56. DOI: https://doi.org/10.1080/09584939708719804
V. Shastri 1997The politics of economic liberalization in IndiaContemporary South Asia61275610.1080/09584939708719804
Singh, B. J., R. Sehgal, A. Chakraborty y R. K. Phanden. 2024 “Managing digital manufacturing transformation: assessing the status-quo and future prospects in North Indian industries”. Journal of Strategy and Management, [disponible solo en línea]. DOI: https://doi.org/10.1108/JSMA-07-2023-0168
B. J. Singh R. Sehgal A. Chakraborty R. K. Phanden 2024Managing digital manufacturing transformation: assessing the status-quo and future prospects in North Indian industriesJournal of Strategy and Managementdisponible solo en línea10.1108/JSMA-07-2023-0168
Tian, K., E. Dietzenbacher y R. Jong-A-Pin. 2019. “Measuring industrial upgrading: Applying factor analysis in a global value chain framework”. Economic Systems Research, 31(4): 642-664. DOI: https://doi.org/10.1080/09535314.2019.1610728
K. Tian E. Dietzenbacher R. Jong-A-Pin 2019Measuring industrial upgrading: Applying factor analysis in a global value chain frameworkEconomic Systems Research31464266410.1080/09535314.2019.1610728
Notes
[1] Disponible en https://data.worldbank.org/indicator/NV.IND.TOTL.ZS?locations=MX
[2] Disponible en https://www.oecd.org/en/data/datasets/input-output-tables.html
[3] Datos disponibles en https://datos.bancomundial.org/indicador/NY.GDP.MKTP.CD
[4] Datos disponibles en https://www.rug.nl/ggdc/valuechain/wiod/wiod-2016-release
[5] Slutsky, E. E. 1915. “Sulla teoria del bilancio del consumatore”. Giornale degli Economisti e Rivista di Statistica. 51-(1): 1-26. https://www.jstor.org/stable/23225412
[6] La base consultada de la OCDE fue antes de julio de 2024 en https://stats.oecd.org/OECDStat_Metadata/ShowMetadata.ashx?Dataset=IOTS_2021&ShowOnWeb=true&Lang=en